ביטוח חובהחובה על פי חוק
ביטוח שכל רכב חייב להחזיק כדי לנסוע בכביש. בלעדיו אי אפשר לחדש את רישיון הרכב.
- מכסה: נזקי גוף לנהג ולנוסעים
- מכסה: נזקי גוף להולכי רגל שנפגעו מהרכב
- לא מכסה: נזק לרכב שלכם
- לא מכסה: נזק לרכב או לרכוש של אחרים
יונדאי H-1 נמצא במקום ה-15 בצי הרכב המסחרי בישראל, עם 2,565 רכבים פעילים. 1,554 מהם (61%) רשומים כרכב מסחרי, ו-1,011 כרכב פרטי. הדגם לא נמכר חדש מאז 2021, ומחצית מהרכבים יוצרו ב-2013 או לפני כן. גם בתוך אותה שנה ואותה רמת גימור, ציוד הבטיחות לא תמיד זהה, וחלק ממערכות הבטיחות הן משתנים בתמחור ביטוח החובה.
רכב מסחרי1,554 רשומים כמסחריים (61%) ו-1,011 כפרטיים. המסחריים בעיקר משא (שלדה / ארגז). ביטוח רכב מסחרי
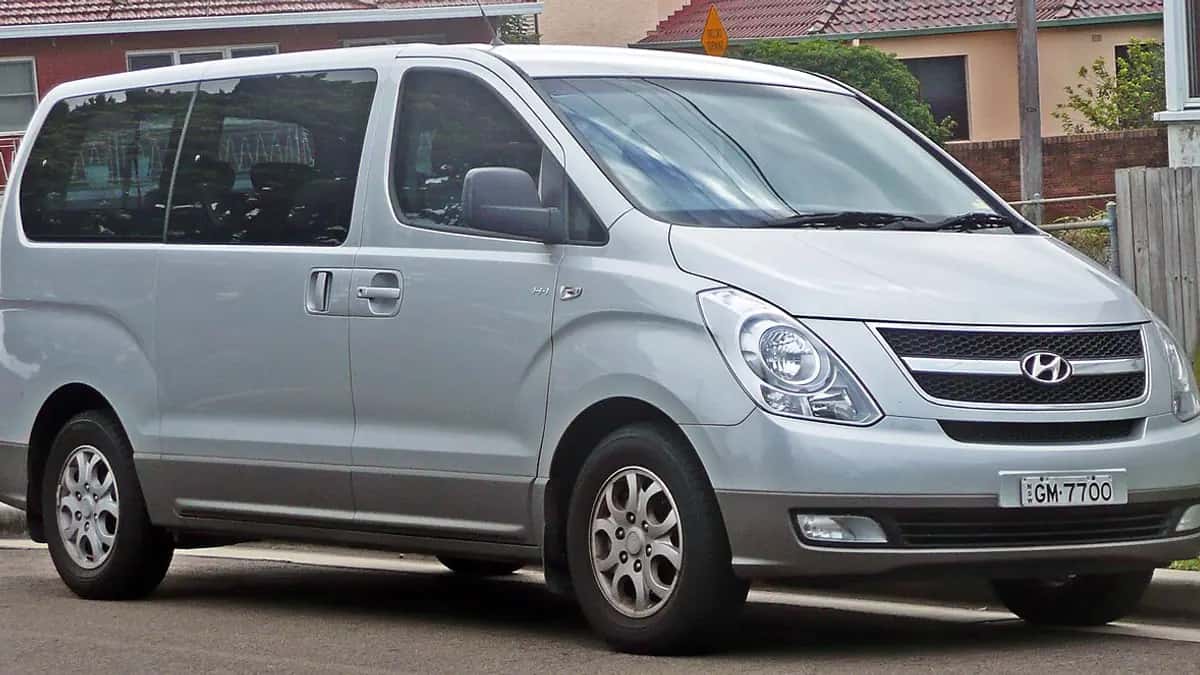
ב-2007 גרסת SV ב-H-1 הגיעה בשתי תצורות: עם מנוע 2,497 סמ"ק יש מניעת נעילת גלגלים, ועם מנוע 2,476 סמ"ק אין. על הכביש 229 מהראשונה ו-99 מהשנייה. שם הגרסה לבדו לא מספר איזו מהן יש לכם. בדיקה לפי מספר רכב מראה מה רשום.
בקרת יציבות (ESP) רשומה כמעט בכל ה-H-1 משנת 2009 ואילך. 26% מהרכבים שעל הכביש יוצרו לפני כן, ובהם ESP לא רשומה. ESP היא אחד ממשתני התמחור של ביטוח החובה.
המחיר של יונדאי H-1 כשהיה חדש נע בין ₪78,990 ל-₪269,900, לפי שנה וגרסה (בשנת 2021: ₪236,500–269,900). שווי הרכב אינו משתנה בביטוח החובה, אבל הוא נקודת מוצא בתמחור ביטוח מקיף, שמכסה גם נזק לרכב עצמו.
328 רכבים משנת 2007 - זה השנתון הגדול ביותר של H-1 בכביש כיום. עוד 4,815 רכבים מהדגם רשומים כלא פעילים.
לחיצה על עמודה פותחת את עמוד השנה: הגרסאות של אותה שנה, מערכות הבטיחות בכל גרסה ומחירון.
חלק הרכבים הפעילים שרשומים עם כל מערכת, לפי נתוני הדגמים של משרד התחבורה.
בקרת יציבות (ESP) הפכה לציוד כמעט קבוע ב-H-1 משנת 2009. 26% מהרכבים שעל הכביש יוצרו לפני כן.
FCW ו-LDW נכנסו כציוד כמעט קבוע מ-2018. רוב ה-H-1 שעל הכביש (84%) יוצרו לפני כן. ב-2017 חלק מהגרסאות הגיעו איתן וחלק בלעדיהן.
"משתנה בחובה" = מערכת שמותר לחברות הביטוח לתמחר לפיה ביטוח חובה (כל חברה בוחרת אם להשתמש בה). עוד על מערכות הבטיחות והביטוח
ה-H-1 מתחלקות ל-2 קבוצות של סוג דלק ונפח מנוע: דיזל מעל 2,000 סמ"ק (2,419 רכבים) ובנזין 1,201-1,600 סמ"ק (146 רכבים). סוג הדלק ונפח המנוע הם שניים מהמשתנים שמותר לחברות הביטוח להשתמש בהם בתמחור החובה.
לפי קבוצת המחיר הרשמית של הגרסאות וטבלת האגרות של משרד התחבורה.
אגרת הרישוי השנתית של H-1 בטבלה של 2026 נעה בין ₪1,432 ל-₪2,958 (קבוצות מחיר 3-6), כולל ₪135 לרשות השידור. שני דברים קובעים את הסכום: קבוצת המחיר של הגרסה, שנקבעה כשהרכב עלה לכביש, וגיל הרכב. לרכב משנת 2021 האגרה היא ₪2,958, ולרכב משנת 2014 ₪1,625–1,720.
| שנת ייצור | על הכביש | דרגת גיל | קבוצת מחיר | אגרה שנתית |
|---|---|---|---|---|
| 2021 | 53 | 4 עד 6 שנים | 6 | ₪2,958 |
| 2020 | 92 | 7 עד 10 שנים | 6 | ₪2,252 |
| 2019 | 142 | 7 עד 10 שנים | 6 | ₪2,252 |
| 2018 | 129 | 7 עד 10 שנים | 6 | ₪2,252 |
| 2017 | 144 | 7 עד 10 שנים | 6 | ₪2,252 |
| 2016 | 198 | מעל 10 שנים | 5-6 | ₪1,625–1,720 |
| 2015 | 217 | מעל 10 שנים | 3-6 | ₪1,432–1,720 |
| 2014 | 159 | מעל 10 שנים | 5-6 | ₪1,625–1,720 |
ועוד 13 שנתונים ישנים יותר, כולם בדרגת הגיל "מעל 10 שנים". בעמוד של כל שנה: האגרה לכל גרסה והערכת עלות דלק שנתית. איך מחושבת אגרת הרישוי
נתוני משטרת ישראל, התקבלו לפי חוק חופש המידע ופורסמו על ידי התנועה לחופש המידע. גניבות של רכבים פרטיים, לפי שנת הגניבה.
בשלוש השנים 2023-2025 נרשמו במשטרה 7 גניבות של H-1: 3 ב-2023, 0 ב-2024 ו-4 ב-2025.
אנחנו לא מחשבים ל-H-1 שיעור גניבה: יש על הכביש רק 1,011 רכבים כאלה, ובמספרים כל כך קטנים כמה מקרים לכאן או לכאן משנים את התמונה לגמרי. לכן מוצגים רק המספרים עצמם.
בביטוח מקיף, גניבה היא אחד הנזקים שהפוליסה מכסה. לכן חברות הביטוח שואלות על המיגון ברכב כבר כשמבקשים הצעה: לפי הפוליסה התקנית, אמצעי המיגון הם "עניין מהותי", כלומר פרט שחייבים למסור נכון ולעדכן אם הוא משתנה.
חברת ביטוח יכולה לדרוש התקנה של אמצעי מיגון מסוים, כמו אימובילייזר או מערכת איתור, כתנאי לכיסוי גניבה, בעיקר בדגמים שנגנבים הרבה. הדרישה משתנה מחברה לחברה ולפעמים משנה לשנה. גם כשהשיעור לא גבוה, התנאי כתוב בפוליסה ולא נקבע לפי הסטטיסטיקה, אז כדאי לבדוק: אילו אמצעי מיגון נדרשים, מה כבר מותקן ברכב שלכם, ומה קורה בתביעת גניבה אם הם לא הותקנו.
כשנחזור אליכם עם הצעה, נבדוק גם אילו דרישות מיגון יש לרכב שלכם. גניבות רכב בישראל לפי דגם · מה הפוליסה התקנית חייבת לכסות
בביטוח החובה רכבים מחולקים לקבוצות לפי סוג דלק ונפח מנוע, וכל קבוצה מתומחרת לפי ניסיון התביעות שלה. ב-H-1 יש 2 קבוצות כאלה, לפי שנה וגרסה, ולכן שני רכבים מאותו דגם יכולים לקבל מחיר חובה שונה.
התרעת מרחק (FCW) והתרעת סטייה מנתיב (LDW) נמצאות ברשימת המשתנים שמותר לתמחר לפיהם את החובה, וכל חברה מחליטה אם ובכמה. בלימה אוטונומית (AEB) הולכת צעד אחד יותר: היא בולמת בעצמה כשהיא מזהה סכנת התנגשות. ב-H-1 הן רשומות רק בחלק מהרכבים (ESP 74%, FCW 18% ו-LDW 18%), ולכן חשוב לדעת מה רשום על הרכב שלכם.
ביטוח החובה מכסה נזקי גוף, וכריות אוויר מגינות על הגוף בתאונה, ולכן מספר הכריות הוא משתנה מותר בתמחור. כאן המספר משתנה בין שנים וגרסאות.
ביטוח מקיף משלם גם על נזק לרכב עצמו, אז ככל שהרכב שווה יותר, גם תיקון או גניבה עולים יותר. בחובה השווי לא משחק תפקיד, כי היא מכסה רק נזקי גוף.
לנהג יש משקל גדול במחיר: גיל וותק הרישיון של הנהג הצעיר ביותר, ותאונות ופסילות בשלוש השנים האחרונות. נהג צעיר וחדש מתומחר גבוה יותר בכל רכב, לא רק ב-H-1.
ב-2023 הודיעה רשות שוק ההון על כוונה להוסיף לתעריף החובה את מספר הקילומטרים בשנה, ולא מצאנו פרסום רשמי על כניסתו לתוקף. בכל מקרה, זה נתון של השימוש שלכם ולא של הדגם.
את מחירי ביטוח החובה בכל החברות אפשר לראות במחשבון ביטוח החובה של רשות שוק ההון. מחירי ביטוח מקיף וצד ג' אינם מתפרסמים במחשבון, ונקבעים אצל כל חברה בנפרד. עוד במדריך
את הדגם כבר בחרתם. אלה הדברים שעדיין בידיים שלכם, בכל חברה.
בביטוח מקיף, ההשתתפות העצמית היא הסכום שאתם משלמים מהכיס בכל תביעה. השתתפות עצמית גבוהה יותר מורידה בדרך כלל את הפרמיה, והשאלה היא איזה סכום יהיה לכם נוח לשלם ביום של תאונה.
פוליסה שמתירה לכל אחד לנהוג מתומחרת לפי הנהג הצעיר והחדש ביותר שעלול לשבת מאחורי ההגה. אם נוהגים ברכב רק אנשים קבועים, הגבלת הפוליסה אליהם ולגיל המתאים יכולה להוריד את המחיר. רק לזכור: מי שלא נקוב בפוליסה, לא מכוסה.
שנים בלי תביעות משפיעות על המחיר גם בחובה וגם במקיף. דוח עבר ביטוחי מפיקים בחינם, ואם מצרפים אותו לבקשה, המחיר מחושב לפי מה שהיה באמת ולא לפי הערכה.
ב-H-1 רק 18% מהרכבים רשומים עם התרעת מרחק (FCW), לפי שנה וגרסה. אם הרכב שלכם ביניהם, שווה לוודא שזה מופיע בהצעה: זה משתנה מותר בתמחור החובה. בדיקה לפי מספר רכב מראה מה רשום.
מערכות בטיחות ברכב וביטוח: FCW, LDW, AEB ומה נכלל בתעריף החובה
על אותו רכב ואותו נהג, מחיר החובה שונה מחברה לחברה, ואת כולם אפשר לראות במחשבון של רשות שוק ההון. מחירי המקיף וצד ג' לא מתפרסמים במקום אחד, ולכן השוואה שלהם דורשת לפנות לכמה גורמים. בשביל זה אנחנו כאן.
לדגם פורסמו 2 הודעות ריקול, 1 בחמש השנים האחרונות. נכון ל-28.9.2026, 161 מהרכבים הפעילים (6%) עדיין ברשימת הרכבים שלא ביצעו ריקול, ב-3 קריאות.
ייתכן כי חומרים מסוימים מטבעות אטימה, לכלוך ומתכות מומסות, עלולים לגרום לנוזל הבלמים להגיע אל הלוח החשמלי ולהוביל לקצר
בורג גלגלת מנוע
ריקול פתוח נבדק לפי מספר רכב, כי הוא נוגע לרכבים מסוימים ולא לכל הדגם. איך בודקים ומה עושים
לפי מאגר משרד התחבורה, נכון ל-28.9.2026, רשומים 2,565 רכבי יונדאי H-1 פעילים (1,011 פרטיים ו-1,554 מסחריים), משנות הייצור 1999–2021. השנתון הגדול ביותר הוא 2007, עם 328 רכבים.
רכב מסחרי עד 3.5 טון מבוטח באותה מסגרת כמו רכב פרטי: בביטוח החובה הוא באותה קבוצה במודל התמחור של רשות שוק ההון, וסוג הרכב (פרטי או מסחרי) הוא אחד המשתנים. בפוליסה נרשמות מטרות השימוש ברכב, כמו צורכי העסק או הובלת סחורות בשכר, והן צריכות להתאים לשימוש בפועל. סחורה או ציוד שמובילים ברכב לא מכוסים בביטוח צד שלישי.
לא. גם בתוך אותה שנה ואותה גרסה יש הבדלים: ב-2007 גרסת SV הגיעה עם מנוע 2,497 סמ"ק ועם מניעת נעילת גלגלים, ועם מנוע 2,476 סמ"ק בלעדיהן. ובין השנים: בקרת יציבות כמעט בכל רכב רק מ-2009. בדיקה לפי מספר רכב מראה מה רשום על רכב מסוים.
הרכבים מתחלקים ל-2 קבוצות: דיזל מעל 2,000 סמ"ק (94%) ובנזין 1,201-1,600 סמ"ק (6%). סוג הדלק ונפח המנוע הם משתנים בתמחור ביטוח החובה.
נכון ל-28.9.2026, 161 רכבים פעילים מהדגם (6%) מופיעים ברשימת משרד התחבורה של רכבים שלא ביצעו ריקול. לדגם פורסמו 2 הודעות ריקול בסך הכול. אם רכב מסוים ברשימה, רואים את זה בבדיקה לפי מספר הרכב.
לפי מחירוני היבואן שמפרסם משרד התחבורה, בין ₪78,990 ל-₪269,900, לפי שנה וגרסה. בשנת 2021: ₪236,500–269,900. זה מחיר המחירון, לא מחיר עסקה או שווי נוכחי.
לפי נתוני משטרת ישראל שפורסמו על ידי התנועה לחופש המידע, ב-2025 נרשמו 4 גניבות של H-1, ב-2024 0 וב-2023 3. חברות ביטוח יכולות לדרוש מיגון כתנאי לכיסוי גניבה, ולכן כדאי לשאול על זה כשמבקשים הצעה.
ביטוח שכל רכב חייב להחזיק כדי לנסוע בכביש. בלעדיו אי אפשר לחדש את רישיון הרכב.
ביטוח רכוש שמכסה נזק שהרכב שלכם גורם לרכוש של אחרים - בדרך כלל לרכב אחר בתאונה.
ביטוח רכוש רחב יותר: מכסה גם נזק לרכב שלכם וגם את מה שמכסה צד ג'. ההיקף המדויק תלוי בפוליסה.
הנתונים לקוחים ממאגרי המידע הפתוחים של משרד התחבורה והבטיחות בדרכים באתר data.gov.il, נכון ל-. הם מוצגים כפי שנרשמו במאגרים, ועשויים להתעדכן או להכיל טעויות רישום. אחוזי מערכות הבטיחות מחושבים לפי מספר הרכבים הפעילים בכל תצורה, כפי שהיא רשומה בנתוני הדגמים. אגרת הרישוי מחושבת מקבוצת המחיר הרשמית של כל גרסה ומטבלת האגרות בתוקף 1.4.2026-31.3.2027.
נתוני משטרת ישראל, התקבלו לפי חוק חופש המידע ופורסמו על ידי התנועה לחופש המידע: "המכוניות הכי נגנבות בישראל ב-2025" (קובץ הנתונים), נבדק ב-. גניבות של רכבים פרטיים לפי שנת הגניבה, 2023-2025. השיעור לכל 1,000 רכבים הוא החישוב שלנו: גניבות 2025 חלקי הרכבים הפרטיים הפעילים משנתון 2025 ומטה במאגר משרד התחבורה. שם הדגם במאגר המשטרה לא תמיד זהה לשם אצל משרד התחבורה, ולכן חלק קטן מהגניבות לא שויך לדגם.
העמוד נבנה אוטומטית מהנתונים הרשמיים ונערך על ידי צוות ביטוחון, בחלקו בסיוע כלי בינה מלאכותית. אנחנו מסבירים ומציגים עובדות, בלי המלצות על חברה או פוליסה. על האתר · מצאתם טעות? כתבו לנו
האתר מופעל על ידי ז.א שיווק ומכירות דיגיטליים בע"מ. המידע באתר כללי, ואין בו ייעוץ או המלצה אישית בביטוח. המחיר הסופי נקבע על ידי חברת הביטוח. לשאלות לגבי המקרה הספציפי שלכם כדאי לפנות לאיש מקצוע מתאים. חלק מהתוכן הופק בסיוע כלי בינה מלאכותית, וייתכנו בו טעויות.